선익시스템 주가 반토막, 그런데 수주잔고는 960억에서 5,823억이 됐습니다
선익시스템 차트에 상승 다이버전스가 넉 달 동안 네 번 반복됐습니다. 전자공시로 확인한 수주잔고와 실적, 페로브스카이트 장비 이야기까지 출처와 함께 정리했습니다.
차트를 보다가 눈에 걸린 종목이 있습니다.
선익시스템(171090)인데, 넉 달 동안 같은 신호가 네 번 떴습니다.
차트에 보이는 것
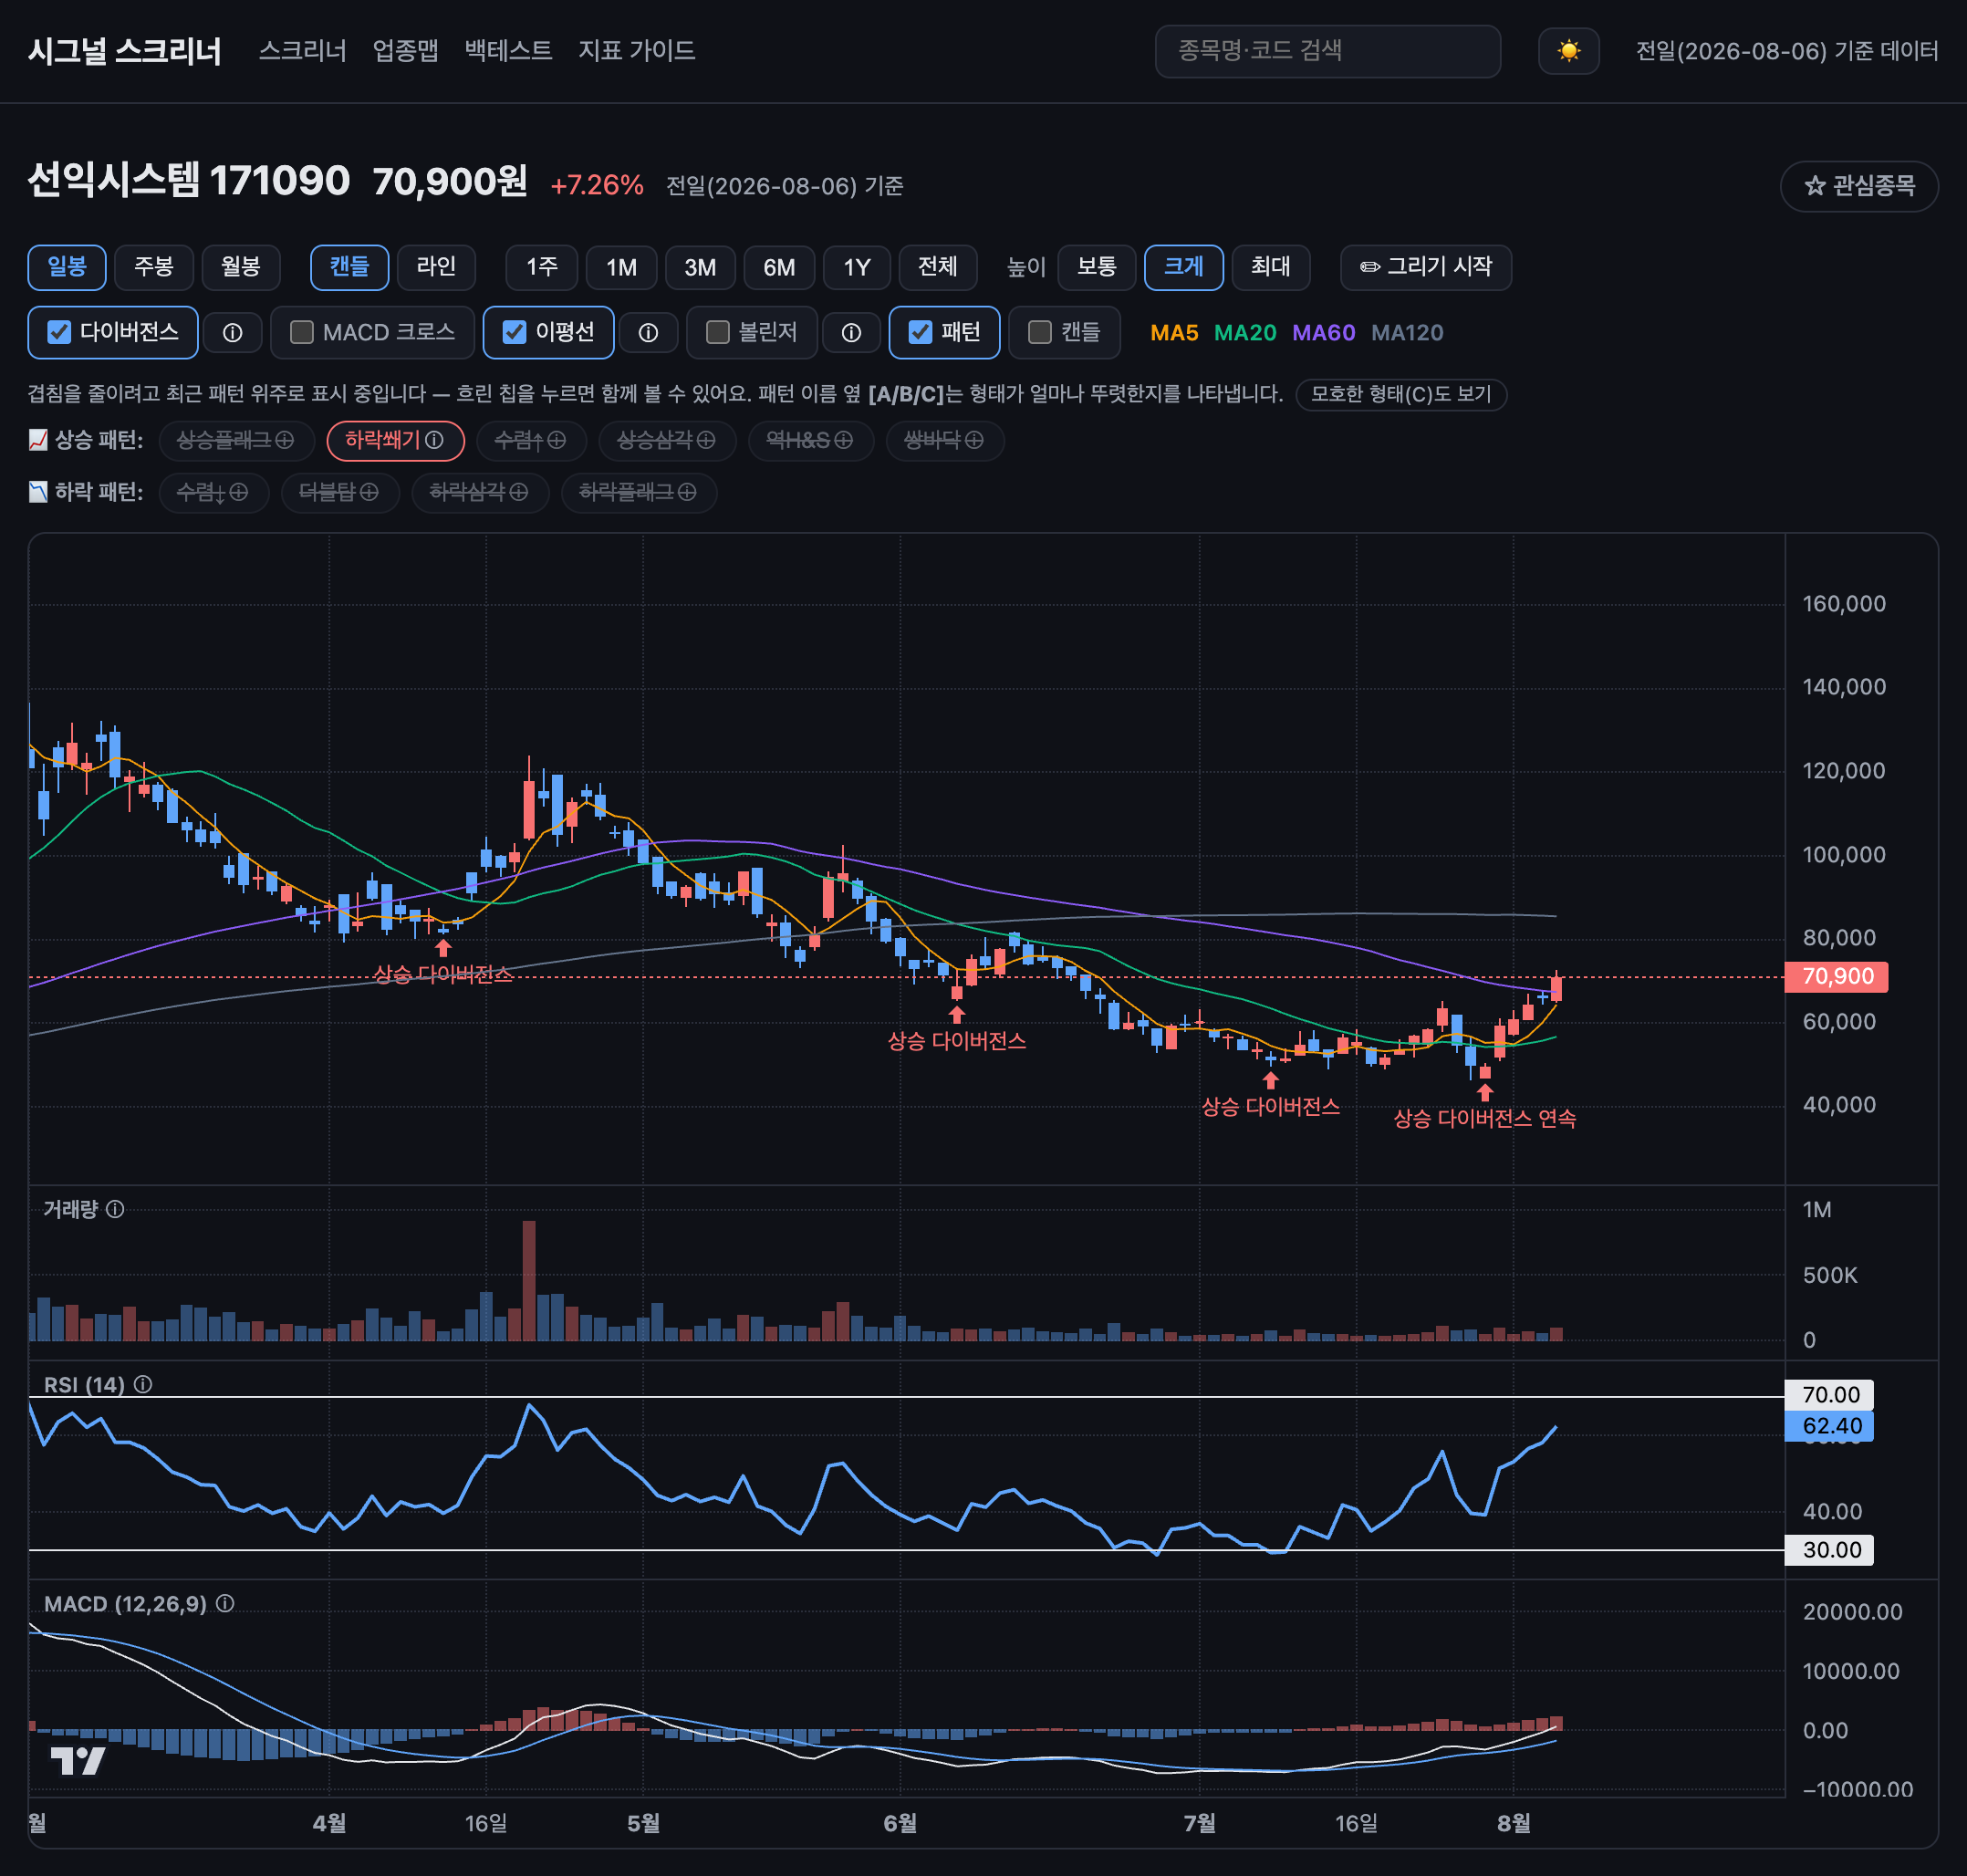
8월 6일 종가는 70,900원, 하루 7.26% 올랐습니다. RSI는 62.4입니다.
최근 6개월을 보면 2월 20일 131,000원이 꼭대기였고 7월 30일 49,500원이 바닥이었습니다. 지금은 고점 대비 45.9% 아래, 저점 대비로는 43.2% 위에 있습니다. 반토막이 났다가 바닥에서 꽤 올라온 자리입니다.
상승 다이버전스가 네 번
그 내려오는 내내 같은 신호가 반복됐습니다.
| 구간 | 가격 | RSI |
|---|---|---|
| 3월 31일 → 4월 13일 | 81,800 → 81,500 | 34.9 → 39.6 |
| 5월 20일 → 6월 8일 | 73,300 → 65,500 | 34.3 → 35.2 |
| 6월 26일 → 7월 8일 | 53,100 → 49,800 | 28.7 → 29.3 |
| 7월 8일 → 7월 30일 | 49,800 → 46,850 | 29.3 → 39.2 |
네 줄 다 같은 모양입니다. 가격은 더 내려갔는데 RSI는 오히려 올라갔습니다.
이게 상승 다이버전스입니다. 주가는 새 저점을 찍었는데 지표는 따라 내려가지 않은 상태요. 값이 싸지는 속도보다 파는 힘이 먼저 빠졌다는 뜻이라, 내리막이 힘을 잃어가는 신호로 봅니다.
마지막 줄이 특히 벌어져 있습니다. 가격은 49,800원에서 46,850원으로 3,000원쯤 더 빠졌는데 RSI는 29.3에서 39.2로 열 포인트 가까이 올라왔습니다. kscreener는 여기에 “연속” 표시를 붙였는데, 저점을 이어서 볼 때 피벗이 세 개 이상 잡혔다는 뜻입니다.
다이버전스는 타이밍을 알려주는 신호가 아닙니다. 위 표를 보면 3월 31일에 첫 신호가 뜬 뒤로도 주가는 81,800원에서 46,850원까지 계속 내려갔습니다. 넉 달 동안 네 번이 뜨는 사이에 반토막이 난 겁니다.
“내리막의 힘이 빠지고 있다”와 “이제 오른다”는 다른 말입니다. 신호가 반복됐다는 사실이 정확도를 높여주지도 않습니다.
하나 더 — 이건 제가 직접 본 겁니다
차트를 눈으로 훑다 보니 5월 하순부터 8월 초까지 하락쐐기 모양이 잡혀 있었습니다. 아래로 내려가면서 위아래 폭이 좁아지는 형태인데, 이름과 달리 위로 뚫는 쪽으로 분류되는 패턴입니다. 8월 들어 그 위쪽 선을 넘어선 것으로 보입니다.
다만 이건 kscreener 화면에서 기본으로 보이지는 않습니다. 형태가 뚜렷하지 않은 C등급으로 잡혀서, 차트에서 “모호한 형태(C)도 보기”를 눌러야 나타납니다. 자동 판정과 사람 눈이 갈리는 자리라 참고만 하시면 되겠습니다.
그런데 실적 쪽이 더 이상합니다
주가가 반토막 나는 동안 회사에서는 정반대 일이 벌어지고 있었습니다. 아래는 전부 금융감독원 전자공시에 올라온 연결 기준 숫자입니다.
| 2023 | 2024 | 2025 | |
|---|---|---|---|
| 매출 | 624억 | 1,129억 | 5,158억 |
| 영업이익 | −41억 | 79억 | 1,115억 |
| 영업이익률 | −6.6% | 7.0% | 21.6% |
2025년에 매출이 전년의 4.6배가 됐습니다. 적자였던 회사가 한 해 만에 영업이익률 21.6%를 냈습니다. 오타가 아닙니다.
그런데 올해 1분기 매출이 161억입니다
| 2026년 1분기 | |
|---|---|
| 매출 | 161억 |
| 영업이익 | 15억 |
| 당기순이익 | −196억 |
연 5,158억을 하던 회사의 분기 매출이 161억. 붕괴처럼 보입니다.
그런데 2025년 1분기 매출도 159억이었습니다. 거의 똑같습니다.
장비 회사는 물건을 넘기고 검수가 끝나는 시점에 매출이 한꺼번에 잡힙니다. 그래서 분기 매출은 사업이 좋고 나쁨이 아니라 이번 분기에 납품이 있었느냐를 보여줍니다. 2025년 매출도 대부분 하반기에 몰려 있었습니다.
이런 회사는 분기 매출보다 봐야 할 숫자가 따로 있습니다.
수주잔고 960억 → 5,823억
| 기준일 | 수주잔고 |
|---|---|
| 2025년 12월 31일 | 960억 |
| 2026년 3월 31일 | 5,823억 |
한 분기 만에 6.1배가 됐습니다.
같은 공시의 수주총액으로 역산하면 이렇습니다.
2026년 1분기 수주총액   5,968억
      − 기초 잔고        960억
──────────────────────────────
   1분기 신규 수주    약 5,008억
석 달 동안 받은 주문이 2025년 한 해 매출과 맞먹습니다. 납기는 2027년 6월까지 걸려 있습니다.
매출이 161억으로 비어 보이던 그 분기에, 다음 2년치 일감이 들어와 있었던 셈입니다.
5,823억은 주문을 받아뒀을 뿐 아직 넘기지 않은 금액입니다. 장비는 제작·설치·검수까지 시간이 걸리고, 그 사이 고객 투자 계획이 바뀌면 일정이 밀리거나 취소될 수 있습니다. 잔고를 매출 예고로 읽으면 안 됩니다.
1분기 순손실 −196억은 왜 났나
영업이익은 15억 흑자인데 순손실이 −196억입니다. 전부 영업 밖에서 났습니다.
금융비용이 461억이었고 그중 파생상품평가손실이 343억입니다. 전년 같은 분기에는 9억이었으니 38배가 된 셈입니다.
원인은 전환사채입니다. 2025년 말 장부에 243억으로 잡혀 있던 전환사채와 173억이던 교환사채가 1분기 중 거의 전량 주식으로 바뀌었습니다. 같은 기간 주가는 54,000원에서 85,800원으로 58.9% 올랐고요. 주가가 오르면 전환할 권리의 가치도 같이 뛰는데, 그 차액이 회계상 손실로 잡힌 것입니다.
현금이 빠져나간 손실은 아닙니다. 자본총계는 오히려 1,438억에서 1,846억으로 늘었습니다. 다만 공짜도 아닙니다. 전환사채가 주식이 됐다는 건 기존 주주 몫이 그만큼 나뉘었다는 뜻입니다.
페로브스카이트 증착장비, 세계 최초 파일럿 생산
이 회사를 검색하면 페로브스카이트라는 단어가 자주 같이 나옵니다.
간단히 말하면 차세대 태양전지 재료입니다. 지금 지붕에 올리는 실리콘 태양전지는 효율을 올리는 데 한계에 다다랐는데, 그 위에 페로브스카이트를 한 겹 더 얹으면 같은 면적에서 더 많은 전기를 뽑을 수 있습니다. 그 “한 겹 더 얹는” 공정이 증착이고, 선익시스템이 OLED에서 20년 넘게 해온 일이 바로 그겁니다. 재료만 유기물에서 페로브스카이트로 바뀌는 셈입니다.
- 디일렉 보도에 따르면 선익시스템은 8세대급 페로브스카이트 장비를 세계 최초로 파일럿 단계까지 구현했습니다. 북미 태양광 기업과 성능·수율 검증을 진행 중이라고 합니다 (디일렉 김건 기자, 2026-02-07)
- 그로쓰리서치는 이 회사가 세계 최초로 8세대 대면적 증착장비를 개발했고, 경쟁사보다 생산 소요시간을 약 50% 줄일 수 있다고 평가했습니다 (뉴스핌 이나영 기자, 2026-06-04 보도)
말을 정확히 쓰자면 여기까지가 확인되는 범위입니다. “세계 최초”와 “독점”은 다른 말이고, 회사가 직접 낸 공시에도 독점이나 유일이라는 표현은 나오지 않습니다. 사업보고서는 페로브스카이트를 “OLED에서 검증된 증착 기술의 외연 확장”으로 적어두고 있습니다.
페로브스카이트 관련 계약으로 확인되는 건 2023년 한화솔루션 건(업계 추정 70~80억 규모) 정도입니다. 2025년 10월 공시된 116억 원 규모 “에너지산업용 증착장비” 계약이 페로브스카이트용으로 추정된다는 보도가 있었지만, 회사는 “공시된 내용 외에는 확인해 줄 수 없다”고 답했습니다 (전자신문 김영호 기자, 2025-10-01).
5,823억 잔고의 대부분은 페로브스카이트가 아니라 OLED 증착장비입니다. 페로브스카이트는 아직 실증 단계이고, 실제 대규모 수주가 나온다면 2027년 이후라는 게 업계 전망입니다.
짚어둘 것들
중국에 몰려 있습니다. 2025년 수출 비중이 89.5%이고 주 고객이 중국 패널사입니다. 중국의 디스플레이 투자 계획이 바뀌면 그대로 실적에 옵니다.
분기 실적이 계속 출렁입니다. 납품 시점에 매출이 몰리는 구조라 앞으로도 161억 같은 분기와 수천억 짜리 분기가 번갈아 나옵니다. 한 분기 숫자로 판단하기 어렵습니다.
주가가 왜 빠졌는지는 모릅니다. 2025년에 사상 최대 실적을 내고 수주잔고가 6배가 되는 동안 주가는 131,000원에서 49,500원까지 내려갔습니다. 이 글을 쓰면서 그 이유는 찾지 못했습니다. 모르는 건 모른다고 적어둡니다.
정리
- 선익시스템 차트에 상승 다이버전스가 3월 말부터 넉 달 동안 네 번 떴고, 마지막 건에는 연속 표시가 붙었습니다
- 다만 첫 신호 이후로도 주가는 계속 내려갔습니다. 다이버전스는 타이밍 신호가 아닙니다
- 하락쐐기는 제가 직접 확인한 것이고, C등급이라 사이트 기본 화면에는 나오지 않습니다
- 전자공시 기준 수주잔고가 2025년 말 960억에서 2026년 1분기 말 5,823억이 됐습니다
- 1분기 순손실 −196억은 전환사채 평가손실이 원인이고 영업은 흑자였습니다
- 페로브스카이트 8세대급 장비를 세계 최초로 파일럿 단계까지 구현했습니다. 다만 관련 매출은 아직 거의 없고, 5,823억 잔고의 대부분은 OLED 장비입니다
조건에 부합하는 종목과 공시된 숫자를 정리한 것이지 매수를 권하는 글이 아닙니다. 판단은 각자의 몫입니다.