시총 5천억 이상 + 상승 플래그, 오늘 걸린 종목은 인바디였습니다
조건 두 개로 국내 상장 종목 전체를 걸러봤습니다. 인바디 차트에 무엇이 보이는지, 전자공시 1분기 실적은 어땠는지, 증권사는 어떻게 보는지까지 출처와 함께 정리했습니다.
오늘 조건을 두 개만 걸어봤습니다.
시가총액 5천억 이상, 상승 플래그 형성 중.
인바디(041830)가 걸렸습니다.
어떤 회사인가
체성분 분석기를 만드는 회사입니다. 헬스장이나 병원에서 올라가서 몸무게·근육량·체지방률을 재는 그 기계요. 코스닥에 있고 시가총액은 6,740억 원입니다.
업종은 의료용 기기 제조업으로 분류돼 있습니다.
차트에 보이는 것
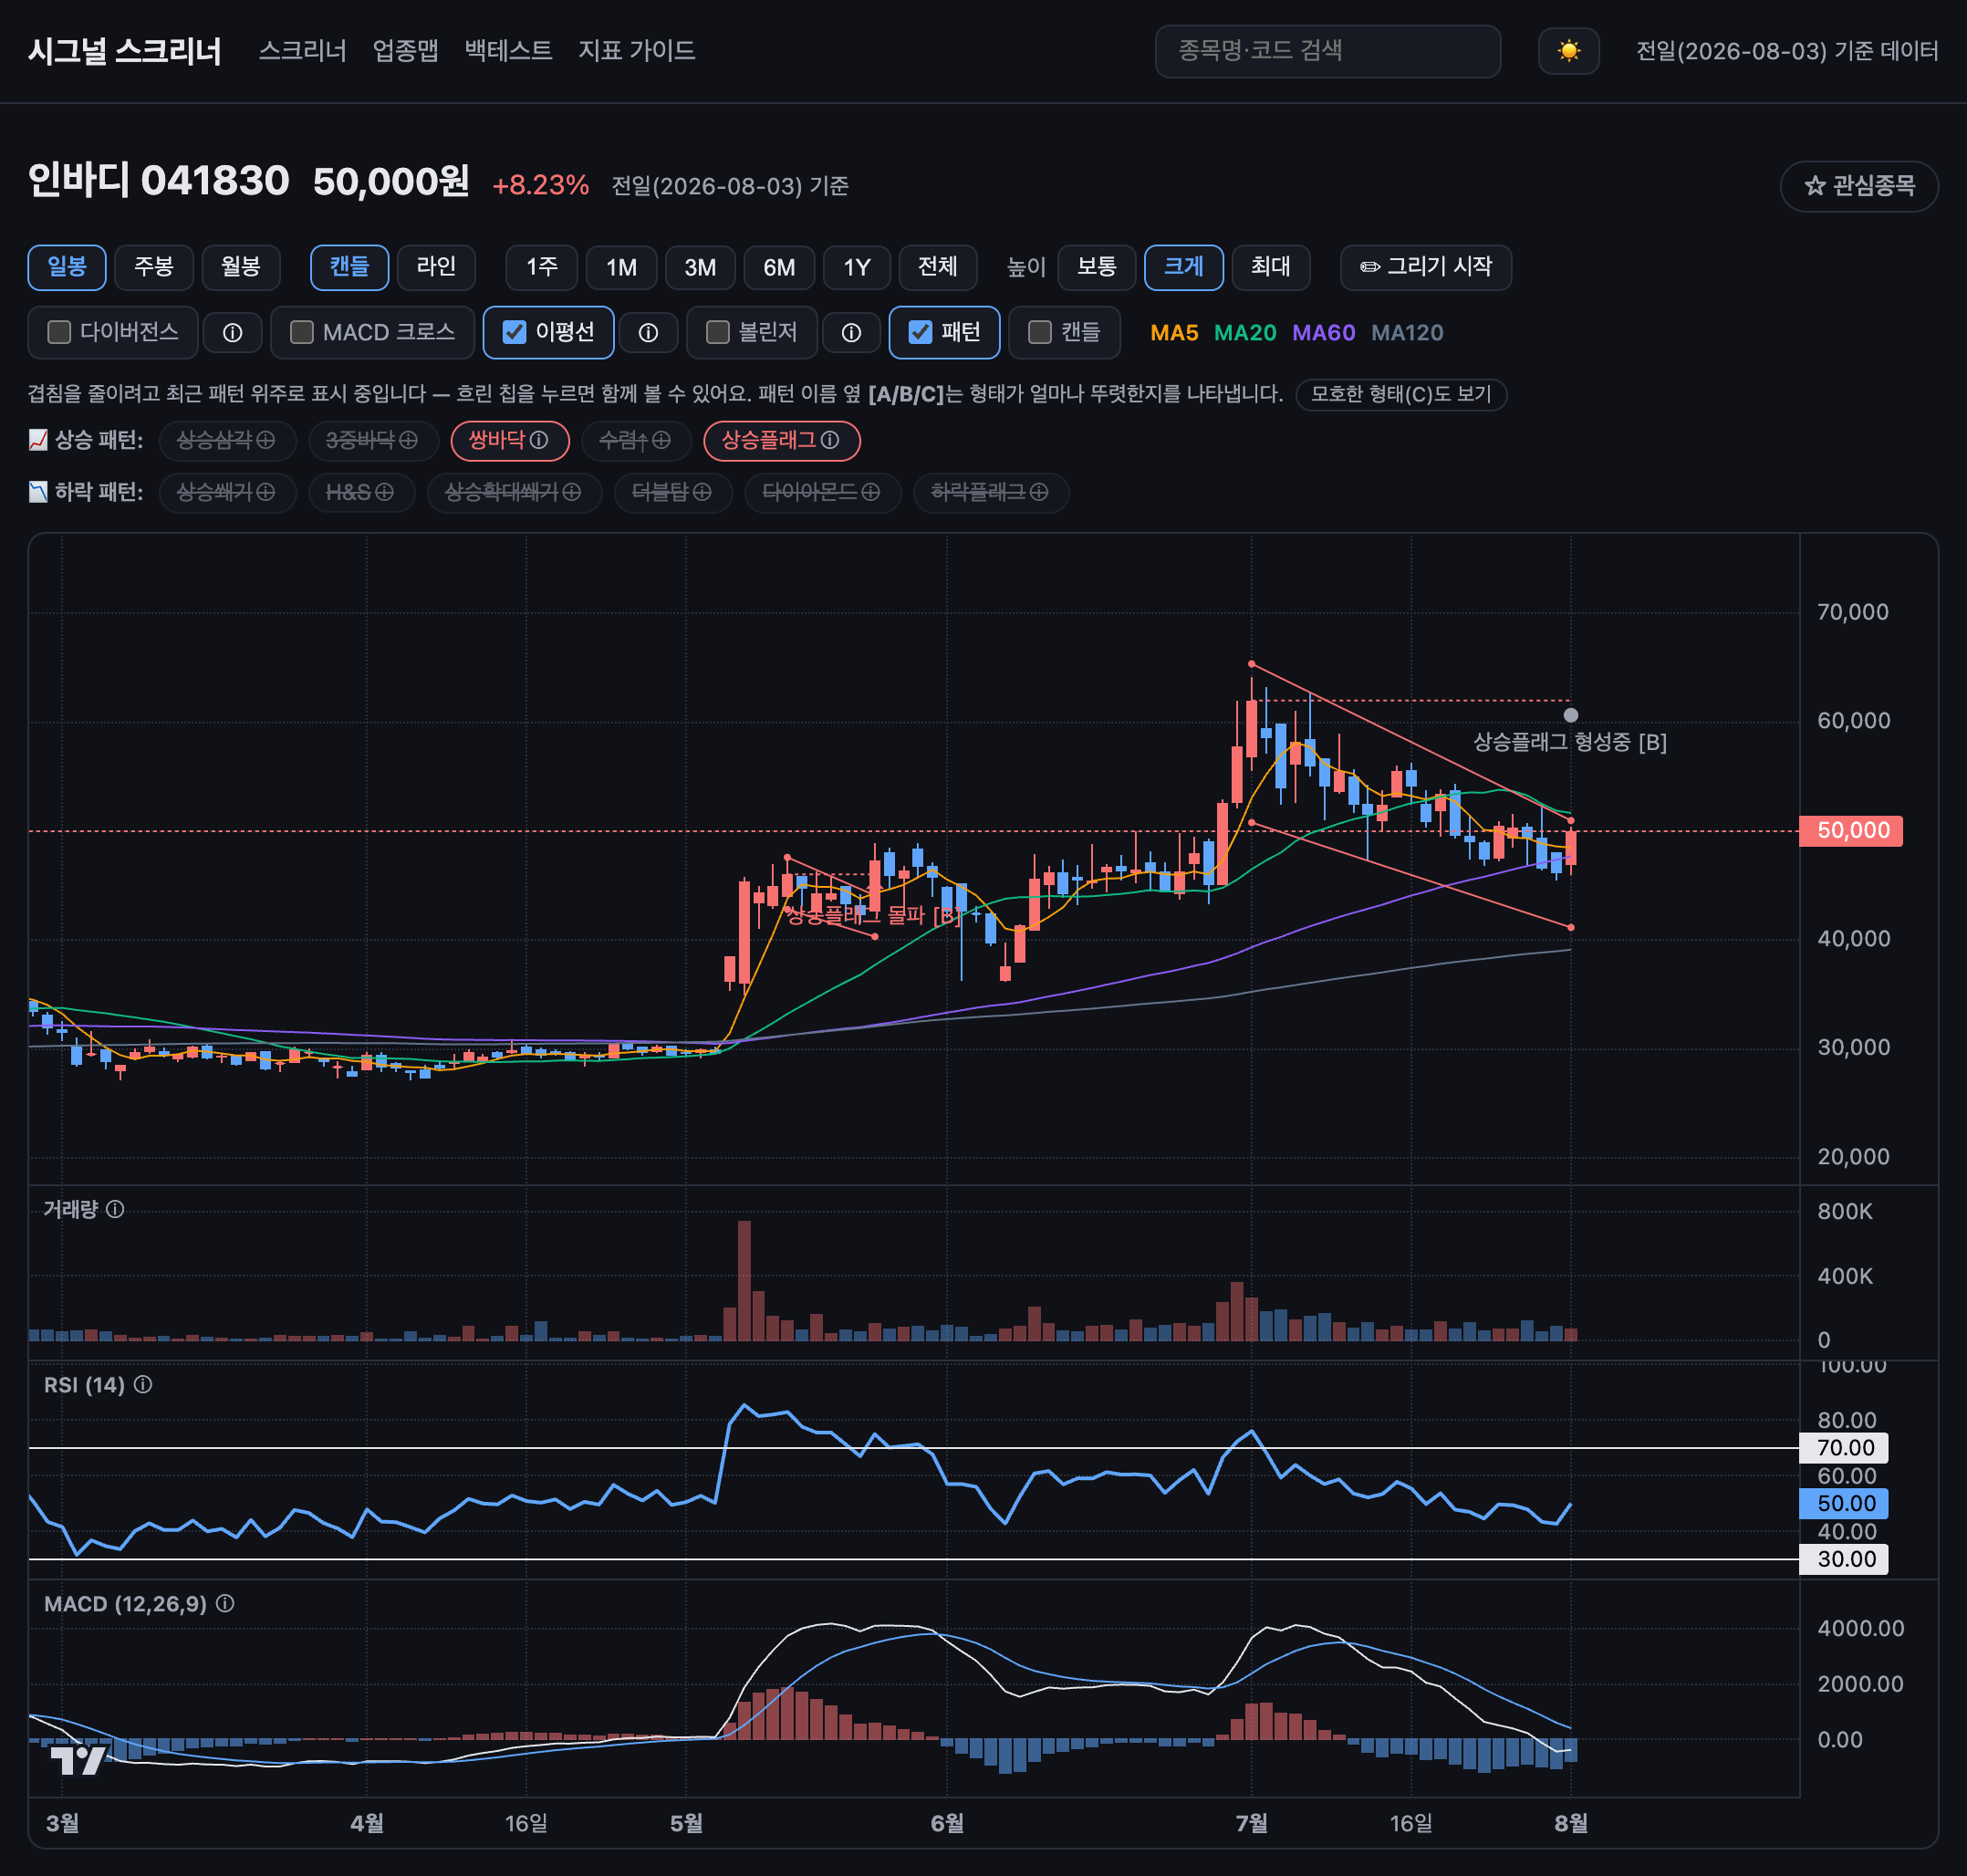
8월 3일 종가는 50,000원, 하루 8.23% 올랐습니다. RSI는 50.0으로 과열도 침체도 아닌 한가운데입니다.
최근 6개월을 보면 4월 7일 27,400원이 바닥이었고, 거기서 7월 1일 62,000원까지 올랐습니다. 두 배가 넘습니다. 그 뒤 7월 한 달을 조정으로 보내 지금은 고점 대비 19.4% 아래에 있습니다.
상승 플래그는 이 조정 구간을 말합니다. 급하게 오른 뒤(깃대) 잠깐 반대로 눌리는 구간(깃발)을 묶어서 부르는 이름입니다. 눌림이 끝나면 원래 가던 방향으로 다시 간다고 봐서 상승 지속 패턴으로 분류합니다.
인바디는 7월 1일부터 이 모양을 만들고 있고, 8월 3일 현재 형성 중입니다. 완성은 아닙니다.
형성 중은 확정이 아닙니다. 모양이 만들어지는 단계일 뿐이고, 눌림이 깊어져 깃발 구간을 벗어나면 무산됩니다. 그러면 다음 날 목록에서 사라집니다.
지금 말할 수 있는 건 모양이 만들어지고 있다는 것까지입니다. 그 다음이 어느 쪽인지는 차트가 알려주지 않습니다.
실적은 방향이 바뀌었습니다
차트보다 이쪽이 더 눈에 띕니다. 전자공시에 올라온 연결 기준 숫자입니다.
| 2023 | 2024 | 2025 | |
|---|---|---|---|
| 매출 | 1,704억 | 2,045억 | 2,339억 |
| 영업이익 | 383억 | 367억 | 368억 |
| 영업이익률 | 22.5% | 17.9% | 15.7% |
매출은 3년 동안 37% 늘었는데 영업이익은 오히려 조금 줄었습니다. 이익률이 22.5%에서 15.7%까지 내려왔고요. 파는 건 늘었는데 남는 게 줄어든 상태였습니다.
왜 줄었나
이유가 나와 있습니다. 키움증권 신민수 연구원에 따르면, 인바디는 2025년 4분기부터 2026년 1분기까지 해외 직판망을 넓히려고 영업인력을 충원했고 그 과정에서 영업이익률이 기존 20% 중반에서 10% 초중반까지 낮아졌습니다. 지금은 직판 체제를 대부분 구축한 상태라고 합니다.
돈이 새서 줄어든 게 아니라 판매망을 직접 깔면서 앞단에 비용을 쓴 셈입니다. 1분기 기준 직판 비중은 83.9%까지 올라왔습니다. 국내 매출의 52.6%가 본사·법인 직판이고, 수출은 88.7%가 직접 관리하는 해외 법인을 통해 나갑니다.
1분기에 흐름이 바뀝니다
| 2026년 1분기 | 2025년 1분기 | 증감 | |
|---|---|---|---|
| 매출 | 684억 | 556억 | +23.1% |
| 영업이익 | 130억 | 70억 | +86.0% |
| 당기순이익 | 163억 | 68억 | +138.1% |
영업이익률이 12.6%에서 19.0%로 올라섰습니다. 3년 내리 떨어지던 흐름이 멈춘 정도가 아니라 방향을 되돌렸습니다.
주목할 건 매출이 23% 느는 동안 영업이익은 86% 늘었다는 점입니다. 비용이 매출만큼 안 늘었다는 뜻이고, 팔수록 남는 구조로 돌아왔다고 읽을 수 있습니다.
위 재무 수치는 전부 금융감독원 전자공시시스템(DART)에 공시된 연결 재무제표입니다. 사업보고서(2025.12)와 1분기보고서(2026.03) 기준이고, 1분기 실적 하나로 연간 흐름을 단정할 수는 없습니다.
증권사는 어떻게 보고 있나
여기서부터는 저희가 계산한 게 아니라 키움증권 리포트를 인용한 것입니다. 전망치는 어디까지나 전망이고, 낸 곳의 이름과 함께 읽어야 합니다.
키움증권 신민수 연구원은 2분기 매출을 685억 원(전년 동기 대비 +21.9%), 영업이익을 134억 원(+28.7%)으로 전망했습니다. 영업이익률은 19.5%로 시장 컨센서스를 3.1% 웃돌 것으로 추정했고요.
재평가의 근거로는 두 가지를 들었습니다.
하나, GLP-1 비만치료제 확산. 약으로 단기간에 체중을 크게 줄일 수 있게 되면서 “건강하게 빼야 한다”는 쪽으로 여론이 움직이고 있고, 그래서 근골격량·체지방을 간단히 재는 장비 수요가 국내외에서 늘고 있다는 설명입니다.
둘, 직판 체제 완비. 위에서 본 이익률 하락의 원인이 이제 끝났고, 직판 비중이 83.9%까지 올라와 있어 앞으로 영업 레버리지가 나올 수 있다는 논리입니다.
참고로 인바디는 1996년 설립됐고 2014년에 사명을 바이오스페이스에서 인바디로 바꿨습니다. 제품 브랜드를 회사 이름으로 삼은 셈입니다. 주요 체성분 분석기 중 논문 인용 건수는 2026년 누적 597건으로 선두권이라고 합니다.
출처: 이데일리 김윤정 기자, 「키움증권, 인바디 기업가치 재평가 기대」 (2026년 8월 5일) · 키움증권 신민수 연구원 리포트
위 2분기 숫자는 실적이 아니라 증권사 추정치입니다. 실제 발표와 다를 수 있고, 리포트를 낸 곳에 따라 전망은 갈립니다. 이 글에는 증권사의 투자의견이나 주가 전망은 옮기지 않았습니다.
정리
- 시가총액 5천억 이상 + 상승 플래그 형성 중 조건에 인바디가 걸렸습니다
- 상승 플래그는 상승 지속 패턴으로 분류됩니다. 다만 아직 완성이 아니라 형성 중입니다
- 4월 저점에서 7월 고점까지 두 배 넘게 올랐고 지금은 고점 대비 −19.4%입니다
- 3년 내리 나빠지던 이익률은 해외 직판망 구축에 인력을 넣은 결과였고, 올해 1분기에 19.0%로 돌아섰습니다
- 키움증권은 2분기 매출 685억 원, 영업이익 134억 원을 전망했습니다. 실적이 아니라 추정치입니다
조건에 부합하는 종목을 보여드린 것이지 매수를 권하는 글이 아닙니다. 판단은 각자의 몫입니다.